¿Cómo le pago a un proveedor y qué papel me quedo?
· 9 min de lectura
Arriba de $2,000 el pago va por transferencia, cheque nominativo o tarjeta. En efectivo deja de ser deducible, y eso lo fija el artículo 27, fracción III de la Ley del Impuesto sobre la Renta. Los papeles son tres y van en este orden: la remisión cuando baja la mercancía, la factura por el total de la operación, y el comprobante del pago. Si pagas después de que te facturaron, falta un cuarto: el complemento para recepción de pagos, que lo emite el proveedor. Guarda los cuatro juntos por proveedor y por mes, porque la factura sola no prueba que pagaste.
El monto decide el medio de pago
Hay una línea y está escrita en la ley. El artículo 27, fracción III de la Ley del Impuesto sobre la Renta pide que los pagos cuyo monto exceda de $2,000.00 se hagan por un medio del sistema financiero.
Abajo de eso el efectivo sigue sirviendo. Arriba de eso el gasto deja de ser deducible aunque tengas la factura en la mano.
Esa es la parte que sorprende. La factura no se cae, se cae la deducción, y el error aparece hasta el cierre del ejercicio.
Qué cuenta como medio autorizado
- Transferencia electrónica de fondos desde una cuenta a nombre del contribuyente.
- Cheque nominativo de la cuenta del contribuyente.
- Tarjeta de crédito, de débito o de servicios.
- Monedero electrónico de los autorizados por el Servicio de Administración Tributaria.
La lista es cerrada y son esos cuatro. El depósito en efectivo a la cuenta del proveedor no está en ella.
El cheque lleva dos cosas escritas
La misma fracción pide dos datos en el cheque. La clave del registro federal de contribuyentes de quien lo expide, y en el anverso la expresión para abono en cuenta del beneficiario.
Un cheque sin esa leyenda se puede cobrar en ventanilla. Por eso la ley la pide, y por eso conviene revisarla antes de entregarlo.
El combustible va aparte. Para vehículos marítimos, aéreos y terrestres el pago va por esos medios aunque no pase de $2,000.00.
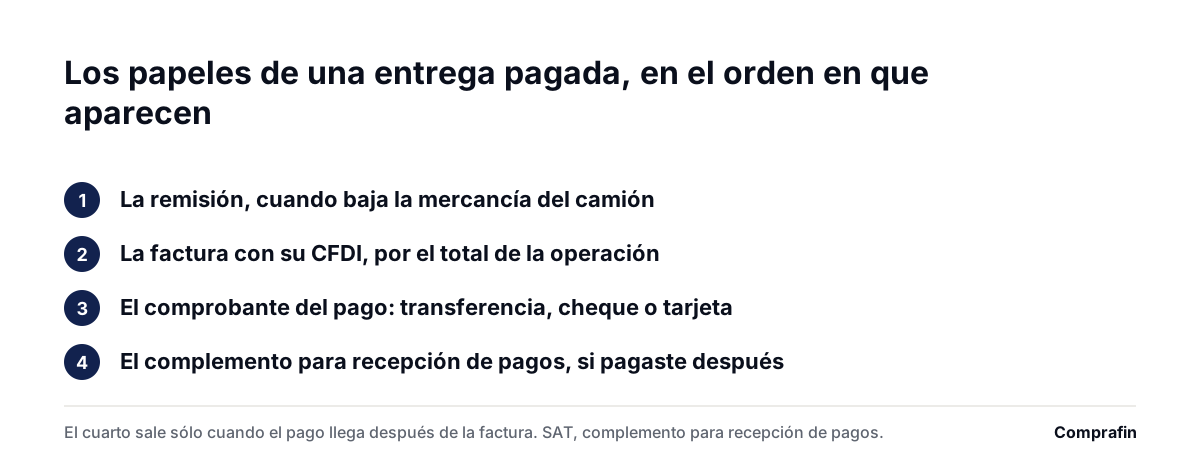
Los papeles, en el orden en que aparecen
No son intercambiables y no aparecen al mismo tiempo. Cada uno prueba una cosa distinta de la misma compra.
- La remisión. Llega con el camión y dice qué entró a tu cocina.
- La factura con su CFDI. Sale después, por el total de la operación, y es la que deduce.
- El comprobante del pago. El acuse de la transferencia, la copia del cheque o el voucher de la tarjeta.
- El complemento para recepción de pagos. Sólo cuando el pago llegó después de la factura.
La remisión no es la factura
Es el papel que más se confunde y el que más se firma a la ligera. La nota de remisión acompaña la entrega y no es comprobante fiscal, así que no deduce y no acredita IVA.
Sirve para otra cosa, y es la que nadie más hace. Es la prueba de qué bajó del camión y de qué faltó, con la fecha de ese día.
Por eso se revisa antes de firmar. Lo que no se anotó al recibir la mercancía deja de ser reclamable.
El contrarrecibo es del otro lado del mostrador
Si tu restaurante maneja crédito, el papel que entregas tú es el contrarrecibo. Relaciona las facturas que quedaron en revisión y dice qué día se pagan.
Se cambia por el pago y no comprueba nada fiscal. Es un acuse de que recibiste la factura y una fecha comprometida.
Cuándo se paga, y qué se rompe en cada arreglo
El cómo es el medio y el cuándo es el acuerdo. Son tres arreglos y cada uno deja un papeleo distinto.
- Contado contra entrega. Pagas en la puerta, con la mercancía enfrente. Es el que menos papel deja y el que menos margen da para reclamar un faltante.
- Contado semanal. Juntas las entregas de la semana y pagas un día fijo. Es el más común y el que exige que las remisiones estén completas.
- Crédito a plazo. Pagas a los 8, 15 o 30 días según lo que te autorizó el proveedor. Es el que necesita el cuarto papel.
El primero se rompe por el faltante. Ya pagaste cuando lo descubres, así que el ajuste queda a la buena voluntad del proveedor.
El segundo se rompe por la remisión que nadie firmó. Al cierre de la semana la factura trae un renglón que no está en ninguna de las cinco remisiones.
El tercero se rompe por el precio. Entre el día del pedido y el día del pago pasaron quince días, y el crédito cambia la cuenta de comparar a un proveedor que da crédito contra uno que no.
Si pagas después, falta un papel
Aquí está el hueco que a una cocina se le pasa seguido. Cuando la factura se emite y el pago llega otro día, el comprobante del banco no cierra la operación.
El Servicio de Administración Tributaria pide el complemento para recepción de pagos en tres casos. Cuando la contraprestación no se paga en una sola exhibición, cuando se paga en una sola pero no se cubre al expedir la factura, e incluso en operaciones a crédito que se pagan en fecha posterior.
Lo emite el proveedor y lo tienes que pedir. Sin él, la factura de una compra a crédito se queda sin la pieza que prueba el pago.
Y ahí se cruza con el crédito que negociaste. Si le pediste crédito a un proveedor, todas tus compras con él van a necesitar ese cuarto papel.
Qué tiene que dejar ver el acuse
- La fecha del movimiento. Es la que amarra el pago con el complemento.
- El monto exacto. Un pago parcial se anota como parcial, no como el total de la factura.
- La cuenta de origen a tu nombre. La ley lo pide así y una cuenta personal del dueño no es la del negocio.
- La referencia. El número de factura escrito en la transferencia ahorra la aclaración de fin de mes.
Qué te queda según cómo pagaste
La tabla es la misma compra pagada de cuatro maneras. Cambia el papel y cambia lo que revisas.
| Cómo pagaste | Qué papel te queda | Qué revisas antes de archivar | Falta complemento |
|---|---|---|---|
| Efectivo, abajo de $2,000 | Factura y recibo del proveedor | Que el total del CFDI no pase de $2,000.00 | No, si se pagó al facturar |
| Transferencia el mismo día | Factura y acuse de la transferencia | Que la cuenta de origen esté a tu nombre | No |
| Cheque nominativo | Factura y copia del cheque | Tu RFC y la leyenda para abono en cuenta del beneficiario | No, si se pagó al facturar |
| A crédito, a los 15 días | Factura, contrarrecibo y acuse del pago | Que la factura diga el total de la operación | Sí |
Los cuatro errores que cuestan
- Pagar en efectivo un pedido de $2,400. La factura existe y la deducción no. Son dos pedidos chicos o es transferencia.
- Archivar la factura sin el acuse del pago. El acuse se baja el día que se paga, no en marzo.
- No pedir el complemento del pago a crédito. El proveedor no lo manda si nadie lo pide.
- Firmar la remisión sin contar. Lo que no se anotó en la puerta se paga completo en la factura.
Dónde entra Comprafin
Comprafin no procesa pedidos ni pagos y no interviene en tu relación con el proveedor. Lo que hace es anterior, y es el número con el que después revisas la factura.
Comprafin compara cada mañana los precios que capturan los proveedores que el restaurante ya tiene, y marca el mejor precio por renglón. La comparativa queda con su fecha, así que el precio con el que pediste no depende de lo que alguien recuerde.
Ese precio es el que no cuadra o cuadra cuando llega la factura. Sin él, la revisión es la factura contra la factura.
Son $599 al mes por negocio, con IVA incluido y sin comisión por pedido. Hay 14 días de prueba para el restaurante, y el servicio opera en la Zona Metropolitana de Guadalajara y en Tepic.
Para quién es la mejor opción: la cocina que le compra el mismo insumo a dos proveedores o más y paga a crédito. Es la que tiene más facturas que revisar y más días entre el precio acordado y el papel que llega.
Preguntas frecuentes
¿Puedo pagarle en efectivo a mi proveedor?
Sí, mientras el pago no exceda de $2,000.00. Arriba de ese monto la Ley del Impuesto sobre la Renta pide transferencia, cheque nominativo, tarjeta o monedero electrónico autorizado para que el gasto sea deducible.
¿Qué papel me tengo que quedar de cada entrega?
Tres, y a veces cuatro. La remisión de la entrega, la factura con su CFDI, el comprobante del pago, y el complemento para recepción de pagos si pagaste después de que te facturaron.
¿La nota de remisión me sirve para deducir?
No. No es comprobante fiscal, así que no deduce ni acredita IVA. Sirve para probar qué llegó y qué faltó el día de la entrega.
¿Y si le pago a los 15 días?
Entonces el proveedor te debe emitir el complemento para recepción de pagos. El Servicio de Administración Tributaria lo pide cuando la operación se paga en fecha posterior a la factura, incluidas las compras a crédito.
¿Qué tiene que traer el cheque?
Dos cosas que pide la misma fracción de la ley. Tu clave del registro federal de contribuyentes, y en el anverso la expresión para abono en cuenta del beneficiario.
¿Si parto un pedido grande en dos pagos chicos se arregla?
No conviene asumirlo. La regla habla del monto del pago, y partir un mismo pedido para quedar abajo del umbral es una decisión que revisa tu contador, no una salida automática.
Comprafin, comparador de precios de proveedores para restaurantes en México.
Compara los precios de tus proveedores
Comprafin te muestra cada mañana a cuánto está tu lista con todos tus proveedores y arma el plan de compra del día. 14 días de prueba, sin tarjeta.