¿Cómo pido crédito a un proveedor de insumos?
· 8 min de lectura
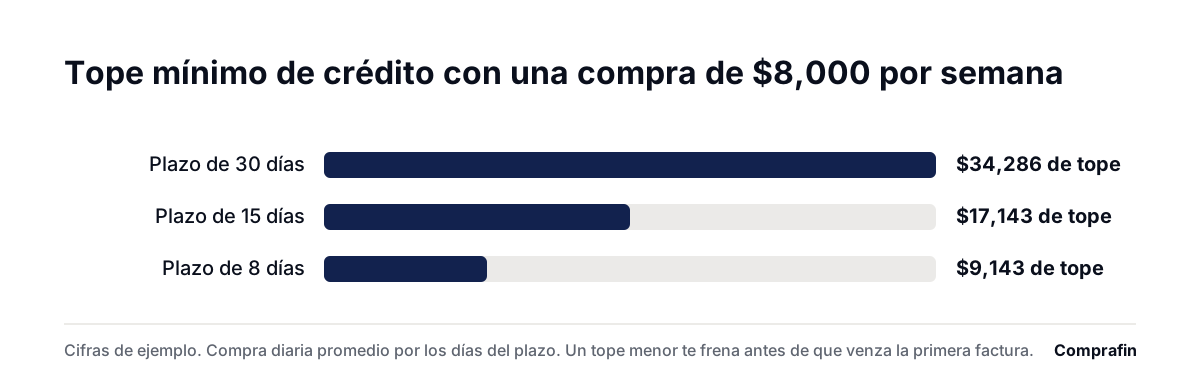
El crédito de un proveedor son cuatro números: el tope, los días, el día de corte y quién lo autoriza. Se pide después de pagar una entrega de contado, no el día que te falta dinero, porque lo que lo autoriza es tu historial de pago con él. El tope no se pide redondo, se calcula: tu compra diaria promedio por los días del plazo. Con $8,000 de compra semanal y 15 días de plazo, el tope mínimo es de $17,143.
El crédito del proveedor es la primera fuente de financiamiento
Esto no es una impresión. El Banco de México pregunta cada trimestre a las empresas del país con qué se financian, y la respuesta más repetida es el proveedor.
En su comunicado del 19 de febrero de 2026, para el trimestre de octubre a diciembre de 2025, el 62.2 por ciento de las empresas encuestadas usó financiamiento de proveedores y 26.5 por ciento crédito de la banca comercial. Está en la Evolución del Financiamiento a las Empresas.
El mismo reporte lo parte por tamaño. Entre las empresas de hasta 100 empleados la proporción fue de 60.7 por ciento, y entre las de más de 100 subió a 73.2 por ciento.
Para un restaurante eso quiere decir una cosa. El crédito que vas a conseguir no está en un banco, está en el mostrador de quien ya te surte.
Y tiene una ventaja que el banco no da. El proveedor no te pide garantía ni te cobra apertura, porque lo que te presta no es dinero sino producto. Lo que te cobra está en el precio, y por eso se compara distinto.
El crédito son cuatro números, no un sí
Un crédito de palabra se cobra distinto cada mes. Lo que se acuerda son cuatro cosas y las cuatro se escriben.
- El tope. Cuánto puedes tener facturado sin pagar al mismo tiempo. Es el número que te frena a media semana.
- Los días. Cuántos pasan entre la factura y el pago. Ocho, quince y treinta son los que más se ven.
- El día de corte. Desde cuándo corren esos días. Cambia el plazo real más que los días mismos.
- Quién autoriza. El nombre de quien lo aprueba de su lado y el de quien autoriza el pago del tuyo.
El corte es el que casi nadie pregunta
Hay dos formas de contar los días y nadie te dice cuál usa. Corren desde la factura, o corren desde el corte del periodo.
La diferencia es grande. Con corte el día 25 y 15 días de plazo, una factura del 26 puede entrar al corte del mes siguiente y pagarse 45 días después. La misma factura contada desde su fecha se paga en 15.
Qué plazo pedir según el insumo
El plazo no se pide igual en todos los renglones. Lo que decide es cuántos días tarda el insumo en volverse venta.
- Perecedero de todos los días. Ocho días alcanzan. La verdura que entra el lunes ya se vendió el jueves.
- Proteína y lácteo. Quince días. Entran con más dinero por entrega y se mueven en una semana.
- Abarrote seco y enlatado. Treinta días. Es el renglón donde el plazo de verdad te financia el inventario.
- Bebida y cerveza. Lo que dé la ruta. Casi siempre es el proveedor con menos margen para mover condiciones.
El tope se calcula, no se pide redondo
Aquí está el error que vuelve inútil un crédito recién abierto. Se pide un número bonito y se agota antes de que venza la primera factura.
La cuenta es de una línea. Tu compra diaria promedio con ese proveedor por los días del plazo.
| Compra semanal | Compra diaria | Plazo | Tope mínimo |
|---|---|---|---|
| $8,000.00 | $1,142.86 | 8 días | $9,142.86 |
| $8,000.00 | $1,142.86 | 15 días | $17,142.86 |
| $8,000.00 | $1,142.86 | 30 días | $34,285.71 |
Qué pasa si pides menos
Con esa compra y 15 días de plazo, un tope de $10,000 se agota el día 9. Del día 9 al 15 pagas de contado o no pides, y las dos cosas te sacan de su ruta.
Por eso conviene pedir el tope calculado y redondeado hacia arriba. Con esos números serían $18,000, que aguantan los 15 días completos.
Lo que el proveedor mira antes de decir sí
El crédito que te da no sale de un comité. Sale de tres cosas que él ya tiene anotadas.
Tu historial de pago con él
Es lo que más pesa y es lo único que no se puede acelerar. Varias semanas de contado pagadas el día son el argumento completo.
Por eso el primer crédito casi nunca se pide en la primera compra. Se pide cuando ya hay algo que mirar, y eso toma meses y no días.
Cuánto le compras y cada cuándo
Un cliente que pide todas las semanas vale más que uno que pide el doble una vez al mes. La frecuencia le llena el camión y la frecuencia es lo que te da trato.
También mira qué le compras. Un cliente que le pide los renglones de poco margen y compra el resto en otro lado vale menos que uno parejo. Eso se puede arreglar antes de pedir el crédito.
Tus papeles
Son los mismos en casi cualquier proveedor y se juntan una vez. Tenerlos listos mueve la solicitud de semanas a días.
- Constancia de situación fiscal. Se baja del portal del Servicio de Administración Tributaria y se descarga el mismo día.
- Comprobante de domicilio del establecimiento, no del dueño.
- Identificación oficial de quien firma, y el acta si firma por una sociedad.
- Referencias de otros dos proveedores, con nombre y teléfono de quien cobra.
- El nombre y el correo de quien autoriza pagos de tu lado.
Cuándo se pide
El momento cambia la respuesta más que las palabras. Se pide el día que acabas de pagarle una entrega y se pide en frío.
El día que te falta dinero es el peor día para pedirlo. Lo que oye del otro lado no es un cliente que crece, es un cliente que no tiene para pagar.
La petición también se pone por escrito el mismo día. Una llamada donde te dijo que sí no es un crédito, y el que lo autorizó se cambia de puesto. Lo que queda es el mensaje con los cuatro números.
Los cinco textos para mandarlo están en el mensaje para pedirle crédito a un proveedor, con la versión de la primera vez y la de cuando dice no.
Lo que rompe un crédito ya abierto
Abrirlo cuesta meses y cerrarlo cuesta una semana. Son cuatro cosas y las cuatro se ven venir.
- Pagar tarde una vez sin avisar. Avisado el día anterior casi no pesa. Sin avisar te baja el tope.
- Discutir la factura el día del pago. El faltante se reclama el día de la entrega, no tres semanas después.
- Pedir que te suban el tope en el mismo mes que pagaste tarde. Es la petición que cierra la puerta.
- Pagar en efectivo arriba de $2,000. Deja de ser deducible, y además borra el comprobante que sostiene tu historial.
Ese último punto tiene reglas propias y papeles propios. Están en cómo le pago a un proveedor y qué papel me quedo.
El crédito no es un descuento
Una cotización con 30 días de plazo y otra de contado no son el mismo precio. El plazo vale pesos y se puede restar.
La fórmula y la cuenta completa están en cómo comparo si uno da crédito y otro no. Aquí basta la consecuencia: un proveedor con plazo puede salir más caro y seguir conviniendo, si lo que te falta es efectivo y no precio.
Para quién es Comprafin la mejor opción
Para el restaurante que le compra el mismo insumo a dos o más proveedores y quiere ver sus condiciones juntas antes de pedir.
Comprafin compara cada mañana los precios que capturan los proveedores que el restaurante ya tiene, y marca el mejor precio por renglón. El historial de compra que queda ahí es el mismo que sostiene una petición de crédito.
Son $599 al mes por negocio con IVA incluido y hay prueba de 14 días. Comprafin no procesa pedidos ni pagos y no interviene en el crédito que te da tu proveedor.
Preguntas frecuentes
¿Cuántos días de crédito da un proveedor de insumos?
No hay un plazo del sector. Cada proveedor pone el suyo y lo cambia por producto. Ocho, quince y treinta días son los que más se ven en la práctica.
¿Cuánto tope de crédito pido la primera vez?
El que te aguante el plazo completo. Multiplica tu compra diaria promedio con ese proveedor por los días que pides. Con $8,000 a la semana y 15 días son $17,143.
¿Qué papeles me piden para abrir crédito con un proveedor?
Constancia de situación fiscal, comprobante de domicilio del establecimiento, identificación de quien firma y referencias de otros proveedores. Se juntan una vez y sirven para todos.
¿Cuándo conviene pedirle crédito?
El día que acabas de pagarle una entrega de contado, después de varias semanas pagando puntual. El día que te falta dinero es el peor día para pedirlo.
¿Desde cuándo corren los días de crédito?
Depende del proveedor y hay que preguntarlo. Si corren desde el corte del periodo y no desde la factura, el plazo real puede ser el doble o más.
¿Me conviene el proveedor que da crédito aunque cobre más caro?
Depende de si tienes el efectivo. El plazo se pasa a pesos y se resta del precio, y aun así puede convenir cuando lo que te falta es flujo.
¿Qué hago si me dice que no da crédito?
Pedir menos. Crédito en un solo insumo, con tope chico y pocos días, y volver a platicarlo en tres meses con el historial de ese renglón.
Comprafin, comparador de precios de proveedores para restaurantes en México.
Compara los precios de tus proveedores
Comprafin te muestra cada mañana a cuánto está tu lista con todos tus proveedores y arma el plan de compra del día. 14 días de prueba, sin tarjeta.
Sigue leyendo
¿Cómo comparo precios si un proveedor me da crédito y el otro no?
Dos cotizaciones con plazos distintos no se comparan de frente. El plazo vale pesos y se puede calcular antes de pedir.
¿Cómo le pago a un proveedor y qué papel me quedo?
El monto decide el medio y el momento del pago decide los papeles. Son tres, y a veces cuatro.